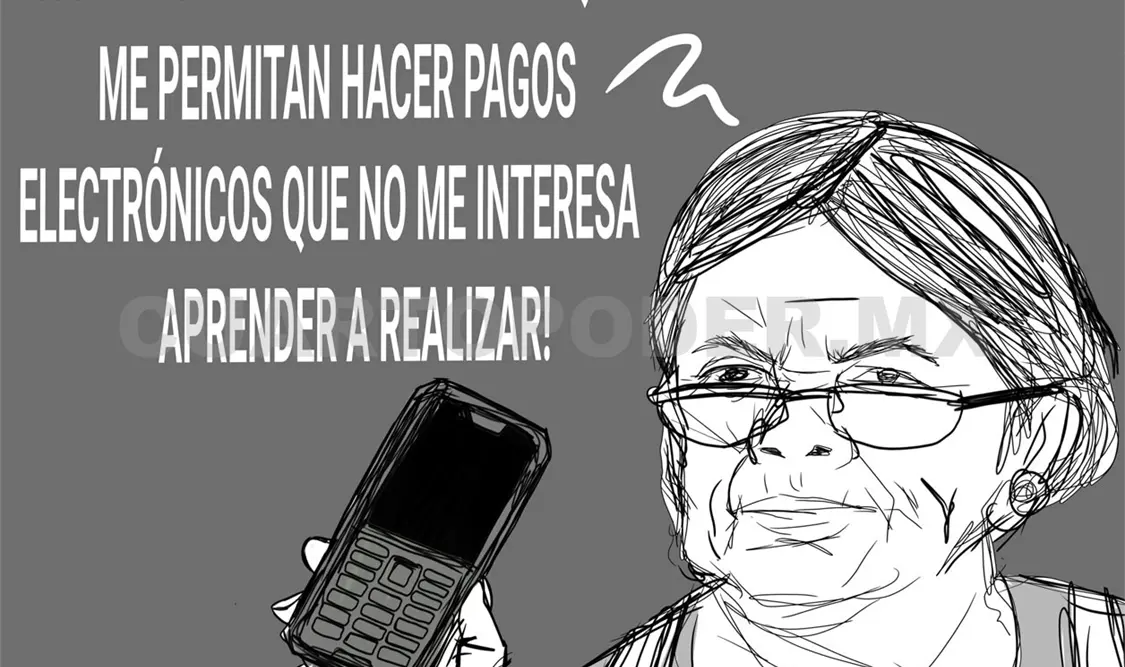
Durante mucho tiempo, pagar significó entregar algo tangible: unas monedas, un billete, el cambio que regresaba a la mano. Hoy basta acercar una tarjeta o mostrar un código en el teléfono. El gesto parece menor, pero modifica la relación con el dinero y con las instituciones que lo administran.
Digitalizar los pagos no equivale a desaparecer el efectivo. China, donde los pagos móviles forman parte de la vida cotidiana, conserva los billetes y las monedas. También Suecia y Noruega, referencias frecuentes de esta transformación, mantienen su uso, aunque su presencia en las compras sea reducida.
Las ventajas son reconocibles. Pagar un servicio desde casa, transferir dinero a un familiar o cobrar una venta a distancia puede ahorrar tiempo y desplazamientos. Para quien debe abandonar unas horas su trabajo para realizar un trámite, esa facilidad tiene un valor concreto. El tiempo también forma parte de los recursos de una familia.
Los pequeños comercios pueden encontrar oportunidades: aceptar distintas formas de pago amplía las posibilidades de venta y permite documentar ingresos.
Estos registros pueden ayudar a acreditar su actividad ante una institución financiera, aunque no garantizan el acceso al crédito. El beneficio también depende de las comisiones, del costo de los equipos y de la facilidad para disponer del dinero cobrado.
La experiencia, sin embargo, no es igual para todos. Un procedimiento sencillo para quien tiene teléfono, conexión y familiaridad con una aplicación puede convertirse en una barrera para otra persona.
La edad, los ingresos, una discapacidad o el lugar donde se vive influyen en la posibilidad de participar. Cuando una opción se vuelve requisito, la comodidad de unos puede traducirse en dependencia para otros.
México necesita considerar esas diferencias. Una política de pagos debe poder funcionar tanto para un comercio conectado permanentemente como para quien vende en una localidad con servicio intermitente.
Abrir una cuenta es apenas una parte de la inclusión: también importa comprender cómo utilizarla, cuánto cuesta y a quién acudir cuando algo sale mal. La privacidad merece la misma atención.
Los pagos digitales dejan registros que pueden servir para acreditar operaciones y facilitar investigaciones. Esa información exige reglas claras sobre quién puede consultarla, conservarla y utilizarla.
La confianza se sostiene en garantías y en la posibilidad real de reclamar cuando se vulneran. También hace falta responder preguntas elementales: ¿qué ocurre cuando falla la conexión?, ¿quién atiende un cobro duplicado?, ¿cómo recupera una persona el acceso a sus recursos? La calidad de un sistema se revela también en la manera en que responde cuando deja de funcionar.
El efectivo conserva una utilidad práctica: permite realizar pagos sin depender de una aplicación o de una conexión disponible en ese momento.
Mantenerlo como alternativa ofrece respaldo y autonomía a quienes lo necesitan. Su uso, por sí mismo, no vuelve sospechosa una operación, del mismo modo que un registro electrónico no garantiza su honestidad. México tiene razones para ampliar los pagos digitales.
El alcance social de esa transformación dependerá de cómo se distribuyan sus beneficios y sus costos, de la protección que reciban los usuarios y del apoyo disponible para quienes enfrentan mayores dificultades.
Se puede medir el avance por la facilidad con que las personas resuelven su vida cotidiana, por el tiempo que recuperan y por la seguridad con la que disponen de sus ingresos. La libertad de elegir cómo pagar también merece un lugar en esa medida del progreso.